
Tributário
Zona Franca de Manaus na reforma tributária: indústria incentivada, créditos presumidos e transição
A reforma tributária do consumo não extinguiu o diferencial competitivo da Zona Franca de Manaus, mas mudou profundamente a forma de preservá-lo. A Constituição exige que o IBS e a CBS mantenham, em caráter geral, a vantagem comparativa da região, e a lei complementar respondeu com uma combinação de alíquotas zero, suspensões, créditos presumidos e preservação parcial do IPI — um sistema que só alcança a indústria efetivamente incentivada, e não qualquer empresa instalada em Manaus. Este artigo examina a preservação constitucional e o requisito subjetivo da indústria incentivada, o regime atual de IPI, PIS/Cofins e ICMS até a substituição, a desoneração das entradas e das importações produtivas, as operações internas e os créditos presumidos, o IPI e o Imposto Seletivo a partir de 2027 e a transição do ICMS para o IBS.
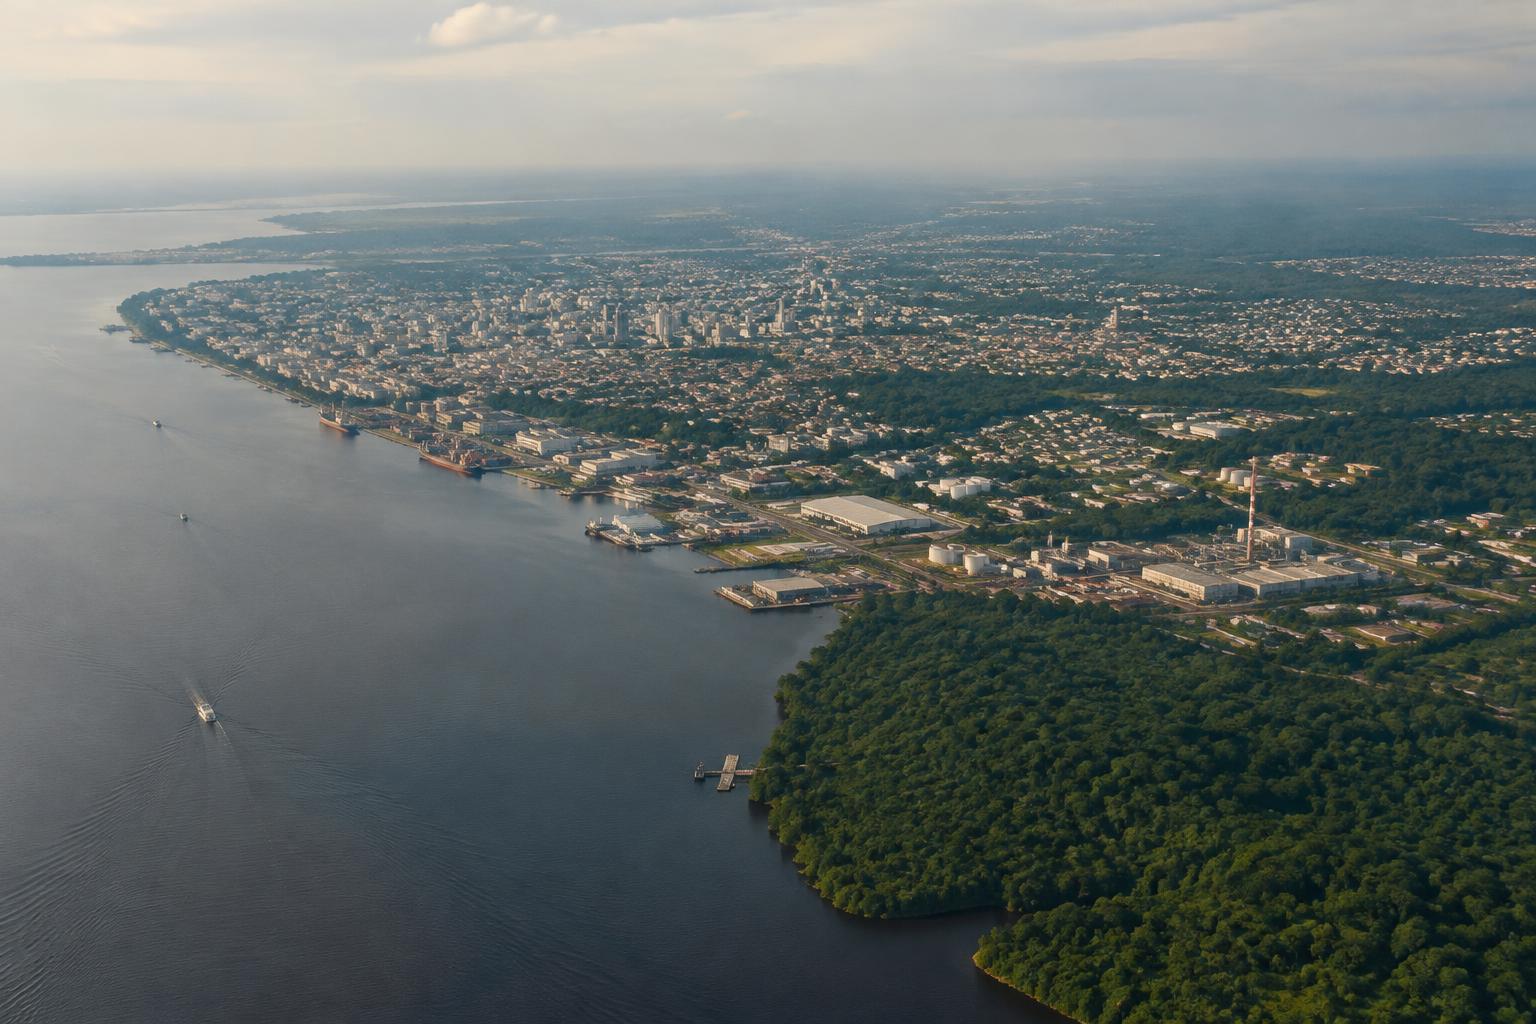
01Preservação constitucional e requisito subjetivo: indústria incentivada não se confunde com indústria meramente localizada na ZFM
A Constituição determina que as leis instituidoras do IBS e da CBS estabeleçam mecanismos, fiscais, econômicos ou financeiros, para manter o diferencial competitivo da ZFM nos níveis assegurados pela legislação dos tributos extintos. O comando é de preservação geral do diferencial, não de congelamento automático de cada técnica de benefício então existente. (ADCT, Art. 92-B)
Para a indústria, a habilitação aos incentivos exige inscrição específica e aprovação, pelo Conselho de Administração da Suframa, de projeto técnico-econômico baseado nos processos produtivos básicos. A redação vigente restringe expressamente essa exigência à pessoa jurídica que exerça atividade industrial incentivada. (LC nº 214/2025, Art. 442 — redação dada pela LC nº 227/2026)
A regulamentação do IBS define “indústria incentivada” como a pessoa jurídica contribuinte do IBS habilitada para fruição dos benefícios fiscais na industrialização de bens na ZFM, excluídos os bens que não integrem o regime favorecido. (Resolução CGIBS nº 6/2026, Art. 433)
A localização em Manaus não basta. O benefício novo depende de uma cadeia documental e material: inscrição específica, projeto aprovado, aderência ao processo produtivo básico e enquadramento do bem no regime favorecido. Sem esses elementos, a operação tende a retornar à tributação ordinária de IBS/CBS.
Essa delimitação é relevante também para os incentivos estaduais remanescentes. O STF reconheceu, em controle concentrado, que a exceção à exigência de convênio para incentivos de ICMS alcança as indústrias instaladas na ZFM, não benefícios concedidos a empresas estritamente comerciais ou a contribuintes localizados fora da área. (STF — ADI 4832) Trata-se de precedente vinculante e é o limite constitucional para invocar a especialidade da ZFM em matéria de crédito-estímulo de ICMS.
02Regime atual até a substituição: IPI, PIS/Cofins e ICMS não desaparecem em 2026
No período atual, a isenção de IPI alcança mercadorias produzidas na ZFM destinadas ao consumo interno ou à comercialização no território nacional, mas a internação para outras regiões permanece condicionada aos requisitos legalmente previstos e há exceções materiais. (Lei nº 8.387/1991, Art. 9) O regulamento do IPI explicita, para remessas nacionais, a exigência de projeto aprovado pela Suframa, a exclusão das industrializações por mero acondicionamento ou reacondicionamento e exclusões específicas de produtos. (Decreto nº 7.212/2010 (RIPI), Art. 81, inciso II)
Em relação a PIS/Cofins, a tese vinculante do Tema 1.239 do STJ estabelece a não incidência sobre receitas de venda de mercadorias nacionais e nacionalizadas e de prestação de serviços a pessoas físicas e jurídicas no âmbito da ZFM. (STJ — REsp 2152904) Para a cadeia industrial interna, há ainda regra legal expressa de alíquota zero sobre as receitas de comercialização de matérias-primas, produtos intermediários e materiais de embalagem produzidos na ZFM para emprego em processo de industrialização local, desde que observados os projetos aprovados pelo Conselho de Administração da Suframa. (Lei nº 10.637/2002, Art. 5-A)
No ICMS, a saída de produto industrializado nacional para comercialização ou industrialização na ZFM é contemplada pela isenção convencional, com exclusões materiais e obrigação de abatimento, do preço da mercadoria, do valor correspondente ao imposto desonerado. (Convênio ICM CONFAZ nº 65/1988, Cláusula 1)
A força do regime de ICMS foi reafirmada pelo STF: os demais Estados não podem glosar créditos de ICMS relativos a mercadorias oriundas de indústrias da ZFM quando os incentivos unilaterais estiverem regularmente amparados pelo regime especial aplicável à região. (STF — ADPF 1004) O acórdão também ressalva que essa proteção não alcança benefícios estaduais inconstitucionais, concedidos fora do âmbito industrial ou fora da área incentivada.
Até a efetiva substituição dos tributos anteriores, a indústria precisa continuar segregando a matriz de benefícios hoje aplicável — IPI, PIS/Cofins e ICMS — da nova matriz de IBS/CBS. O precedente do STJ sobre PIS/Cofins não substitui a análise do regime específico de insumos industriais; ele confirma, em nível vinculante, a não incidência mais ampla nas receitas realizadas no âmbito da ZFM.
03IBS e CBS sobre entradas: desoneração condicionada, manutenção de créditos e importações produtivas
Nas aquisições provenientes de fora da ZFM, as alíquotas de IBS e CBS são reduzidas a zero quando o fornecedor destinar bem material industrializado de origem nacional a contribuinte estabelecido na área, habilitado e sujeito ao regime regular ou ao Simples Nacional. A redução não alcança bens excluídos do regime favorecido; no regime regular, o fornecedor preserva os créditos das operações antecedentes. (LC nº 214/2025, Art. 445)
A regulamentação do IBS acrescenta condicionantes relevantes: a identificação da inscrição específica do destinatário perante a Suframa e a comprovação do efetivo ingresso na área. Se não houver comprovação do ingresso no prazo regulamentar, o fornecedor deverá recolher o IBS que seria devido sem o benefício, com os acréscimos legais cabíveis. (Resolução CGIBS nº 6/2026, Art. 516)
Para a importação de bem material utilizado pela indústria incentivada na ZFM, IBS e CBS ficam suspensos. A suspensão converte-se em isenção se o bem for consumido ou incorporado ao processo produtivo do importador na ZFM, ou, no caso do ativo imobilizado, após a depreciação integral ou permanência pelo período legalmente estabelecido. A remessa para fora da ZFM antes dessa conversão impõe o recolhimento dos tributos suspensos, com possibilidade de crédito sobre o efetivamente pago, sem os acréscimos legais. (LC nº 214/2025, Art. 443)
A norma regulamentar detalha que a conversão da suspensão em isenção, quando ligada ao processo produtivo, é vinculada ao projeto técnico-econômico aprovado; também prevê exceções para saídas temporárias destinadas, por exemplo, a conserto, demonstração, exposição ou industrialização por encomenda, desde que atendidas as condições próprias. (Resolução CGIBS nº 6/2026, Art. 514)
A aquisição incentivada e a importação produtiva exigem rastreabilidade do bem até seu ingresso, consumo, incorporação produtiva ou imobilização. O evento que desfaz o benefício não é apenas a venda: transferência ou remessa para fora da ZFM antes da conversão da suspensão em isenção pode reabrir o débito de IBS/CBS.
04Operações internas e créditos presumidos: a nova técnica de preservação do diferencial industrial
Nas operações internas entre indústrias incentivadas, a LC reduz a zero IBS e CBS sobre o fornecimento de bem material intermediário para outra indústria incentivada na ZFM, desde que a entrega ou disponibilização ocorra na área. O regime regular mantém os créditos das operações antecedentes, e a regra alcança industrialização por encomenda apenas quanto ao valor agregado no processo. (LC nº 214/2025, Art. 448)
Para a indústria incentivada sujeita ao regime regular, há crédito presumido de IBS sobre a aquisição de bem intermediário produzido na ZFM, desde que a operação antecedente esteja submetida à alíquota zero e o bem seja incorporado ou consumido na produção de bem final. O crédito é calculado à razão de 7,5% sobre o valor da operação incentivada. (LC nº 214/2025, Art. 449)
A regulamentação delimita expressamente dois limites: o crédito presumido não se aplica à transferência de bens entre estabelecimentos do mesmo contribuinte; e, em operações entre partes relacionadas, depende da adoção do valor de mercado. Se o bem intermediário não for usado na incorporação ou consumo na produção de bem final, o crédito deve ser estornado. (Resolução CGIBS nº 6/2026, Art. 520)
Nas vendas para o território nacional — inclusive para a própria ZFM — de bem material produzido pela própria indústria incentivada, conforme o projeto aprovado, são concedidos créditos presumidos de IBS e CBS, excluídas as operações internas com bens intermediários submetidas à alíquota zero. O crédito presumido de IBS é calculado sobre o saldo devedor do período, com percentuais distintos para bens de consumo final, bens de capital, bens intermediários e bens de informática ou produtos que possuíam crédito-estímulo de ICMS integral no Amazonas. (LC nº 214/2025, Art. 450 — redação dada pela LC nº 227/2026)
Os percentuais legais do crédito presumido de IBS são: 55% para bens de consumo final; 75% para bens de capital; 90,25% para bens intermediários; e 100% para bens de informática e para produtos que, até o marco legal indicado, tivessem crédito-estímulo de ICMS de 100% no Amazonas. (LC nº 214/2025, Art. 450, inciso I; Art. 450, inciso II; Art. 450, inciso III; Art. 450, inciso IV)
O crédito presumido de CBS é calculado sobre o valor da operação registrado em documento fiscal idôneo, à razão de 6% nas vendas dos produtos referidos na disciplina do IPI da ZFM e de 2% nos demais casos. (LC nº 214/2025, Art. 450) Os adquirentes no regime regular preservam crédito integral de IBS e CBS pelo valor incidente na operação, desde que registrado em documento fiscal idôneo e observadas as regras gerais de creditamento. (LC nº 214/2025, Art. 450)
O mecanismo substitui, em parte, o modelo anterior de incentivo concentrado no ICMS: a indústria da ZFM poderá preservar competitividade mediante crédito presumido sobre o débito de IBS e sobre a receita tributada pela CBS, sem transferir ao cliente a perda do crédito ordinário. A classificação do produto — final, capital, intermediário ou informática — passa a ser determinante para a carga líquida e para a precificação nacional.
Há, contudo, uma questão temporal que exige cautela. A redação legal do crédito presumido do art. 450 está marcada como prospectiva a partir de 2027, enquanto a regulamentação específica do crédito presumido de IBS na venda da indústria incentivada o posiciona a partir de 2029. (LC nº 214/2025, Art. 450; Resolução CGIBS nº 6/2026, Art. 521)
05IPI a partir de 2027 e Imposto Seletivo: preservação parcial do IPI e lacuna de regime específico do IS
A partir de 2027, PIS/Pasep e Cofins são extintos, condicionadamente à instituição da CBS; passam a ser cobrados a CBS e o Imposto Seletivo. No mesmo marco, a regra constitucional é a redução das alíquotas do IPI a zero, exceto para produtos com industrialização incentivada na ZFM, segundo critérios de lei complementar. (Ato das Disposições Constitucionais Transitórias, Art. 125, na redação dada por EC nº 132/2023; ADCT, Art. 126, alínea a)
A LC prevê redução a zero do IPI, a partir de 2027, para produtos sujeitos, na Tipi vigente em 31 de dezembro de 2023, a alíquota inferior a 6,5%, desde que tenham sido industrializados na ZFM em 2024 ou tenham projeto técnico-econômico aprovado pelo CAS entre os marcos temporais definidos na norma. Esses produtos são beneficiados por crédito presumido de CBS; os bens de tecnologia da informação e comunicação são expressamente excluídos dessa redução a zero. (LC nº 214/2025, Art. 454)
A conjugação dessas normas revela que o IPI não é simplesmente extinto para a indústria da ZFM. A Constituição preserva espaço para sua incidência sobre produtos de industrialização incentivada; a LC define uma hipótese específica de redução a zero e exclui os bens de TIC dessa redução. A definição concreta da carga de IPI por produto dependerá, portanto, da lista a ser divulgada pelo Poder Executivo e dos critérios de enquadramento correspondentes. (LC nº 214/2025, Art. 454)
Quanto ao Imposto Seletivo, o texto constitucional apenas confirma sua cobrança a partir de 2027. (Ato das Disposições Constitucionais Transitórias, Art. 125, na redação dada por EC nº 132/2023) Não há, na legislação atual, disciplina específica que permita concluir se determinado produto fabricado na ZFM terá alíquota reduzida, crédito presumido, isenção ou outro tratamento diferenciado de Imposto Seletivo.
06Transição do ICMS ao IBS: convivência de regimes e preservação limitada dos incentivos atuais
Em 2027 e 2028, o IBS será cobrado com alíquota estadual de 0,05% e municipal de 0,05%. (Ato das Disposições Constitucionais Transitórias, Art. 125, na redação dada por EC nº 132/2023) Os créditos presumidos e as desonerações específicas da ZFM precisam ser lidos conjuntamente com essa etapa inicial, mas o componente estrutural do IBS assume maior relevância quando se inicia a redução progressiva de ICMS e ISS.
De 2029 a 2032, as alíquotas de ICMS e ISS serão reduzidas para nove décimos, oito décimos, sete décimos e seis décimos, respectivamente, das alíquotas definidas nas legislações estadual e municipal. (Ato das Disposições Constitucionais Transitórias, Art. 125, na redação dada por EC nº 132/2023) Portanto, o crédito-estímulo de ICMS da indústria amazonense permanece economicamente relevante durante a coexistência, mas incide sobre uma carga progressivamente menor.
O novo regime não replica integralmente o antigo incentivo de ICMS. A LC utiliza, como referência para o crédito presumido de IBS de 100%, os bens de informática e os produtos aos quais a legislação amazonense atribuía crédito-estímulo integral até o marco legal indicado. (LC nº 214/2025, Art. 450, inciso IV) Isso evidencia continuidade seletiva: o benefício estadual anterior é parâmetro legal para determinada categoria de crédito presumido de IBS, não uma garantia de transposição automática de todos os incentivos, percentuais e condições do ICMS.
A indústria deve manter duas apurações econômicas em paralelo durante a transição: (i) o benefício de ICMS efetivamente fruído, com sua redução gradual; e (ii) o crédito presumido de IBS/CBS projetado por produto, canal de venda e origem dos insumos. A equivalência econômica entre os dois sistemas não pode ser presumida, sobretudo para produtos que hoje recebem crédito-estímulo inferior a 100%, para bens fora do regime favorecido ou para saídas que não satisfaçam os requisitos do projeto aprovado.
A prioridade é construir uma matriz produto-operação que contenha, para cada item fabricado: enquadramento no projeto técnico-econômico e processo produtivo básico; classificação como bem final, capital, intermediário ou de informática; origem do insumo; destino da venda; incidência atual de IPI, PIS/Cofins e ICMS; tratamento futuro de IBS, CBS, IPI e, quando aplicável, Imposto Seletivo; e condição de manutenção, estorno ou apropriação dos créditos presumidos. Em paralelo, devem ser revisados os controles de ingresso e internamento, a política de transferências intragrupo e os contratos de venda nacional, pois esses fatores podem definir a preservação ou a perda do benefício.
Citações Normativas
- ADCT, art. 126, al. a — https://www.planalto.gov.br/ccivil_03/constituicao/constituicaocompilado.htm
- EC nº 132/2023, art. 125, § 4º — https://www.planalto.gov.br/ccivil_03/constituicao/emendas/emc/emc132.htm
- LC nº 214/2025, art. 454 — https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp214.htm
- LC nº 214/2025, art. 449 — https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp214.htm
- LC nº 214/2025, art. 443 — https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp214.htm
- LC nº 214/2025, art. 448 — https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp214.htm
- LC nº 214/2025, art. 445 — https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp214.htm
- LC nº 214/2025, art. 450 — https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp214.htm
- LC nº 214/2025, art. 442 — https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp214.htm
- Lei nº 8.387/1991, art. 9 — https://www.planalto.gov.br/ccivil_03/leis/l8387.htm
- Lei nº 10.637/2002, art. 5-A — https://www.planalto.gov.br/ccivil_03/leis/2002/L10637.htm
- Decreto nº 7.212/2010 (RIPI), art. 81, inc. II — https://www.planalto.gov.br/ccivil_03/_ato2007-2010/2010/decreto/d7212.htm
- Resolução CGIBS nº 6/2026, art. 514 — https://www.cgibs.gov.br/upload/arquivos/202604/30084927-res-cgibs-n-6-30-abr-2026-regulamenta-o-ibs.pdf
- Resolução CGIBS nº 6/2026, art. 521 — https://www.cgibs.gov.br/upload/arquivos/202604/30084927-res-cgibs-n-6-30-abr-2026-regulamenta-o-ibs.pdf
- Resolução CGIBS nº 6/2026, art. 516 — https://www.cgibs.gov.br/upload/arquivos/202604/30084927-res-cgibs-n-6-30-abr-2026-regulamenta-o-ibs.pdf
- Resolução CGIBS nº 6/2026, art. 433 — https://www.cgibs.gov.br/upload/arquivos/202604/30084927-res-cgibs-n-6-30-abr-2026-regulamenta-o-ibs.pdf
- Resolução CGIBS nº 6/2026, art. 520 — https://www.cgibs.gov.br/upload/arquivos/202604/30084927-res-cgibs-n-6-30-abr-2026-regulamenta-o-ibs.pdf
- Convênio ICM CONFAZ nº 65/1988, art. clausula 1 — https://www.confaz.fazenda.gov.br/legislacao/convenios/1988/CV065_88
- LC nº 214/2025, art. 450, inc. I — https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp214.htm
- LC nº 214/2025, art. 450, inc. III — https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp214.htm
- LC nº 214/2025, art. 450, inc. IV — https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp214.htm
- ADCT, art. 92-B — https://www.planalto.gov.br/ccivil_03/constituicao/constituicaocompilado.htm
Jurisprudência e Interpretações
- Acórdão ADI 4832 — Tribunal Pleno · LUIZ FUX · 12/12/2023 — https://jurisprudencia.stf.jus.br/pages/search/sjur496053/false
- Acórdão ADPF 1004 — Tribunal Pleno · LUIZ FUX · 12/12/2023 — https://jurisprudencia.stf.jus.br/pages/search/sjur497278/false
- Acórdão REsp 2152904 — S1 - PRIMEIRA SEÇÃO · Ministro GURGEL DE FARIA (1160) · 2025-06-11 — https://processo.stj.jus.br/SCON/GetInteiroTeorDoAcordao?num_registro=202402297147&dt_publicacao=18/06/2025